
Dos estudios muestran diferencias entre las expectativas y los hábitos de viaje de europeos y argentinos, pese al aumento de los costos.
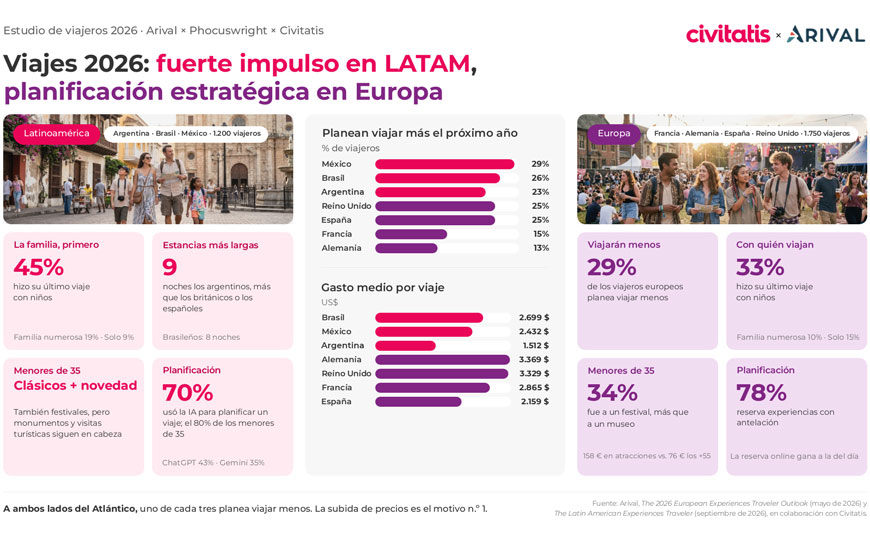
Los viajeros argentinos permanecen un promedio de nueve noches en sus destinos y destinan US$ 1.512 por viaje, según dos investigaciones de Arival realizadas en colaboración con Civitatis, que comparan los hábitos turísticos de América Latina y Europa de cara a 2027. Estos datos muestran que los turistas de la Argentina, Brasil y México tienen un gasto promedio menor que los de los principales mercados europeos analizados, pero presentan estadías más prolongadas y una mayor disposición a incrementar la frecuencia de sus viajes.
En la Argentina, el 23 % de los encuestados espera viajar más durante 2027, una proporción inferior a la registrada en Brasil (26 %) y México (29 %), aunque superior a la de Alemania (13 %) y Francia (15 %).
Los datos surgen de The 2026 European Experiences Traveler Outlook, elaborado sobre una muestra de 1.750 viajeros de Francia, Alemania, España y Reino Unido, y de The Latin American Experiences Traveler, que relevó a 1.200 personas de Argentina, Brasil y México. Este último estudio también contó con la colaboración de Phocuswright.
Los argentinos gastan menos, pero permanecen más tiempo
Una de las principales diferencias identificadas por las investigaciones está relacionada con la duración de los viajes y los presupuestos disponibles. Los argentinos registran un gasto promedio de US$ 1.512 por viaje, por debajo de los US$ 2.432 de los mexicanos y los US$ 2.699 de los brasileños. En Europa, los viajeros alemanes y británicos presentan gastos promedio de US$ 3.369 y US$ 3.329, respectivamente, aunque ambos mercados registraron reducciones respecto del año anterior. En el caso del Reino Unido, la caída del gasto alcanzó el 28 %, mientras que España fue el único mercado europeo analizado que mantuvo estable su presupuesto durante 2025.
La menor disponibilidad de recursos no necesariamente se traduce en viajes más cortos. Los argentinos permanecen nueve noches en promedio en sus destinos, frente a las ocho noches de los brasileños. Ambos grupos superan la duración de las estadías de los turistas británicos y españoles relevados. De todos modos, el aumento de los precios aparece como el principal motivo para reducir la frecuencia de viaje a ambos lados del Atlántico.
En Europa, el gasto promedio por viaje descendió de €3.152 a €2.649 en un año, y el 29 % de los encuestados prevé viajar menos.
Los viajes en familia tienen mayor peso en América Latina
La composición de los grupos de viaje también presenta diferencias. Según el relevamiento, el 45 % de los latinoamericanos realizó su último viaje acompañado por niños, frente al 33 % de los europeos. Además, el 19 % de los participantes de América Latina viajó con familiares de distintas generaciones, casi el doble del 10 % registrado en Europa. Por el contrario, los viajes en solitario tienen una participación menor en la región: representan el 9 %, frente al 15 % entre los europeos.
Este comportamiento tiene consecuencias para la oferta turística. Las experiencias que pueden realizarse en familia, los recorridos culturales y las propuestas que permiten compartir actividades entre diferentes generaciones mantienen una posición importante en el mercado latinoamericano. En la Argentina, el estudio identifica una preferencia por las experiencias tradicionales y las opciones adecuadas para grupos familiares.
La inteligencia artificial ya interviene en siete de cada diez viajes
Otro de los resultados destacados es la rápida incorporación de herramientas de inteligencia artificial a la planificación turística. El 70 % de los viajeros latinoamericanos encuestados utilizó inteligencia artificial para organizar un viaje, una proporción que asciende al 80 % entre los menores de 35 años. Las herramientas más mencionadas son ChatGPT, utilizada por el 43 %, y Google Gemini, por el 35 %.
Sin embargo, el uso de estas plataformas todavía se concentra principalmente en las etapas de investigación y organización. Solo el 12 % de los encuestados recurre a la inteligencia artificial para reservar experiencias, mientras que el 77 % consulta a amigos y familiares y el 67 % se apoya en opiniones de otros viajeros antes de decidir.
La diferencia entre investigar y contratar muestra que, aunque las herramientas digitales ganan espacio, la confianza continúa siendo un factor fundamental en las decisiones de compra.
Brasil reserva más actividades, México gasta más y Argentina prioriza el valor
El informe también identifica perfiles diferentes dentro de América Latina, un aspecto relevante para las empresas que comercializan visitas guiadas, excursiones y atracciones. Brasil se destaca por el volumen de contratación, con hasta 4,4 actividades y atracciones reservadas por viaje. México presenta el mayor gasto por experiencia, con un promedio de US$ 116 por atracción y US$ 92 por visita guiada. Además, muestra una mayor demanda de servicios adicionales, como accesos sin filas y propuestas gastronómicas premium. La Argentina, en cambio, registra un gasto promedio de US$ 45 por atracción, lo que evidencia una mayor orientación hacia la relación entre precio y prestaciones.
Los menores de 35 años impulsan el consumo de experiencias
En ambas regiones, los viajeros jóvenes muestran una mayor disposición a contratar actividades durante sus vacaciones. En Europa, las personas de entre 18 y 34 años gastan un promedio de €158 en atracciones, frente a los €76 de quienes tienen 55 años o más. También presentan un mayor interés por experiencias vinculadas con el aprendizaje, la aventura y los eventos culturales. Entre los jóvenes europeos, el 34 % asistió a un festival durante su último viaje, una proporción superior a la que visitó museos.
En América Latina también crece el interés por festivales, acontecimientos deportivos y propuestas inmersivas, aunque estas actividades conviven con una marcada preferencia por los recorridos turísticos tradicionales.
Las experiencias influyen cada vez más en la elección del destino
Más allá de las diferencias de presupuesto, los informes coinciden en que las actividades disponibles tienen una influencia creciente en la selección de destinos. En Europa, más de la mitad de los viajeros considera que las experiencias son muy o extremadamente importantes al decidir adónde viajar. El gasto destinado a estas propuestas, sin embargo, muestra señales de ajuste. El desembolso promedio en visitas guiadas cayó de €165 a €135, mientras los turistas mantienen una demanda significativa de actividades y atracciones.
En ese contexto, la claridad de las tarifas y la posibilidad de reservar de manera anticipada adquieren relevancia para los prestadores. En América Latina, los datos muestran que el 77 % considera importante contratar con una marca proveedora de confianza, mientras que el 72 % valora las reseñas de otros viajeros al elegir una experiencia.