Los latinos viajan a Europa por motivos culturales
Un informe de Data Appeal Mabrian muestra que patrimonio, artes y tradiciones están detrás del 40,3 % de las motivaciones de los latinoamericanos que vuelan a Europa.
La cultura sigue siendo el principal motor del viaje de los latinoamericanos a Europa, aunque la manera de recorrer el continente comienza a mostrar cambios. Madrid, Roma, París y otros grandes destinos mantienen su protagonismo, pero regiones menos tradicionales como Apulia, Galicia, Budapest, Viena o Castilla y León están creciendo con fuerza dentro de los itinerarios. Así surge del informe “Tendencias de la demanda turística de América Latina en Europa”, elaborado por Data Appeal Mabrian, que analiza el comportamiento de viajeros procedentes de la Argentina, Brasil, Chile, Colombia y México.
Según el estudio, el patrimonio cultural, las artes y las tradiciones concentran el 40,3 % de las motivaciones asociadas al viaje hacia Europa. A considerable distancia aparecen la gastronomía, con 12,5 %; los viajes familiares, con 11,9 %; y las compras, con 11,8 %. La naturaleza representa otro 7,1 % y el turismo activo, 6,1 %. Al mismo tiempo, las diferencias entre mercados son relevantes. México registra el mayor peso de la motivación cultural, con 45%, seguido por Chile, con 41,1%, y Brasil, con 40,9%. En el mercado argentino en particular, la cultura alcanza el 37,1 %, mientras que la gastronomía sube al 14,1 %, la proporción más elevada entre los cinco países analizados.
Para las agencias, esta combinación permite pensar en una Europa que no necesariamente debe venderse únicamente como una sucesión de capitales, sino alrededor de intereses concretos: patrimonio, gastronomía, experiencias locales, naturaleza y actividades.
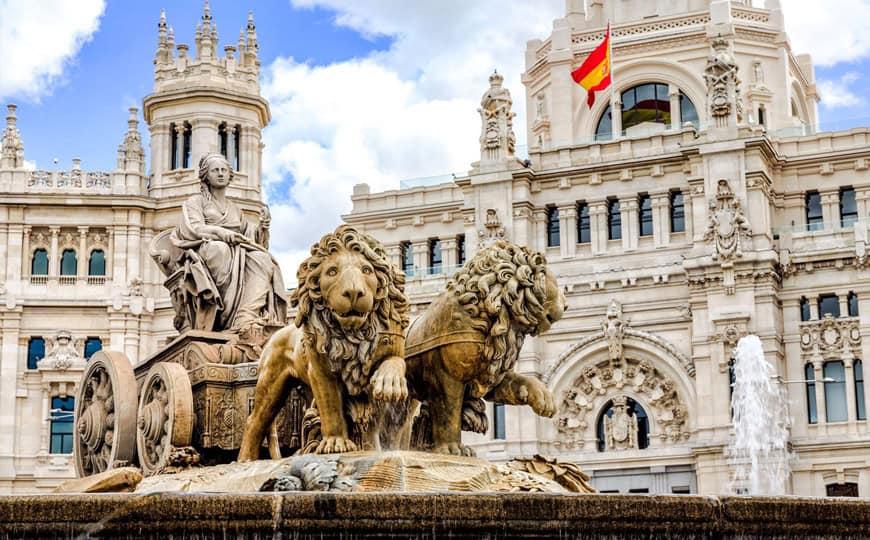
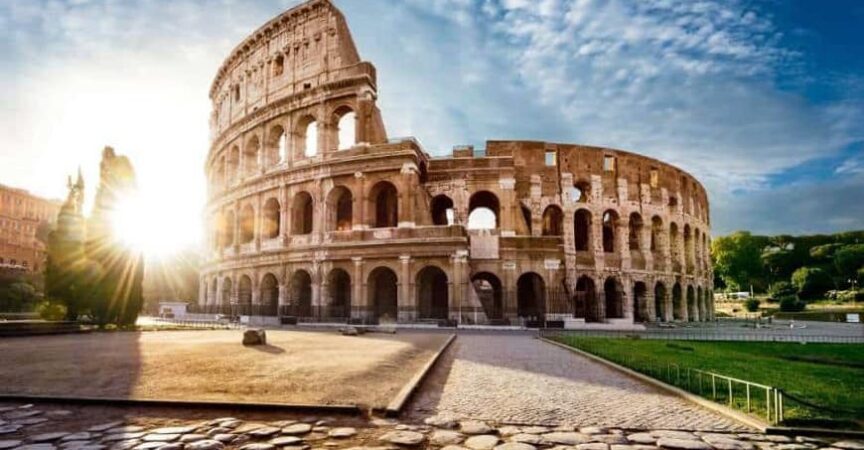
El peso de los destinos tradicionales continúa siendo muy fuerte. Cinco regiones españolas y seis italianas reúnen, de acuerdo con Data Appeal Mabrian, el 54,2 % de las estancias de los principales mercados latinoamericanos analizados. La Comunidad de Madrid encabeza el ranking, con el 11,5 % de las estancias, seguida por Lacio, donde se encuentra Roma, con 8,2 %, y la Isla de Francia (región de París), con 6,8 %. A continuación aparecen Andalucía y Cataluña, ambas con 5,9 %; Toscana, con 4,6 %; Lombardía, con 4,2 %; Campania, con 3,7 %; Véneto, con 3,6 %; la Región Norte de Portugal, con 3,4 %; y Gran Londres, con 3,2 %. Estas concentraciones confirman que España e Italia son los dos grandes ejes del viaje latinoamericano por Europa, aunque el propio informe detecta señales de diversificación.
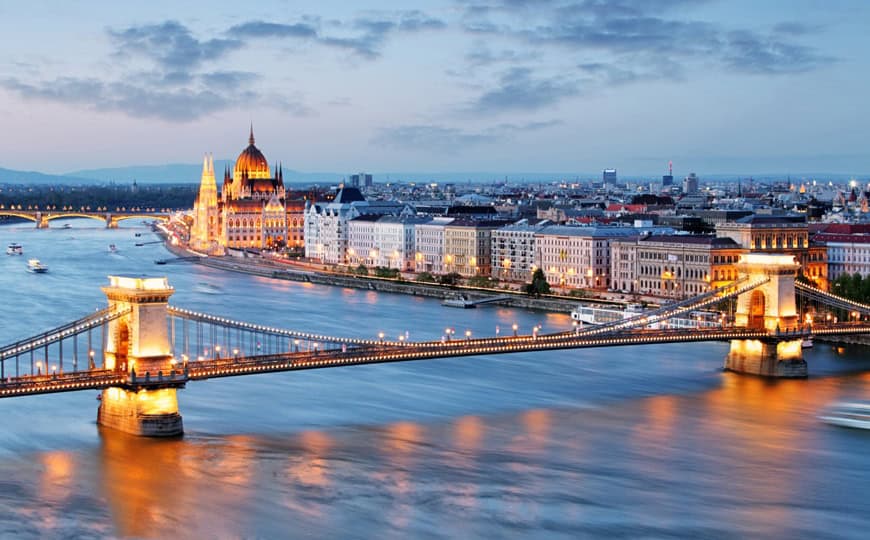
Una de las tendencias más interesantes para la comercialización es el crecimiento de regiones que históricamente tuvieron menor protagonismo en los circuitos latinoamericanos. Apulia, en el sur de Italia, encabeza ampliamente el incremento de estancias, con una suba interanual del 97,8 % en 2025. Le siguen Galicia, con 21,3 %; Budapest, con 19,2 %; Viena, con 17,4 %; y Castilla y León, con 15,1 %. También van creciendo, aunque en menor medida, Andalucía (+13,4 %), Comunidad de Madrid (+11,6 %), Lombardía (+10,3 %), País Vasco (+6,1 %) y Sicilia (+5,9 %). El dato no implica un abandono de los grandes iconos, sino una ampliación del viaje. El turista latinoamericano continúa incluyendo ciudades reconocidas, pero muestra mayor interés por incorporar regiones con patrimonio, gastronomía, paisajes y experiencias locales.
Para el canal profesional, esa tendencia amplía las posibilidades de diseñar segundos viajes a Europa o de agregar extensiones a circuitos tradicionales. Madrid puede combinarse con Galicia, País Vasco o Castilla y León; Roma con Apulia o Sicilia; y los recorridos por Europa Central pueden sumar Budapest y Viena con mayor protagonismo.
El estudio también muestra un viajero que toma decisiones con bastante anticipación. Las reservas aéreas desde los cinco mercados latinoamericanos considerados hacia los principales hubs europeos se realizan, en promedio, unos 73 días antes del viaje, mientras que la permanencia total ronda las dos semanas. Roma presenta los viajes de mayor anticipación y duración: quienes ingresan por ese destino reservan alrededor de 90 días antes y permanecen en Europa una media de 16,4 días.
Madrid registra una anticipación cercana a los 72 días y una estadía total de 15 días; Londres, 70,6 días y 12,9 noches; Frankfurt, 65,3 días y 13,2; y París, 65 días y 12,8. La anticipación constituye un dato especialmente relevante para agencias y operadores, porque amplía la ventana comercial para trabajar paquetes, circuitos, excursiones y servicios complementarios varios meses antes de la salida.
El perfil del pasajero también ayuda a explicar cómo se estructuran estos viajes. Las parejas representan el 40,6 % de la demanda latinoamericana, mientras que las familias alcanzan el 27,5 %. Los viajeros solos explican otro 18,2 % y los grupos, 13,7 %. Parejas y familias concentran así más de dos tercios del mercado. La composición, nuevamente, cambia según el país. Argentina y Brasil tienen una mayor presencia de parejas, mientras que los viajes familiares pesan más en Colombia, México y Chile.
En el caso argentino, el 42,2 % viaja en pareja, el 27,4 % en familia, el 17,4 % solo y el 13 % en grupo. Además, los argentinos registran una estancia promedio de 4,6 días por destino visitado, la más alta entre los cinco mercados analizados. Ese último dato resulta especialmente interesante para la venta: aunque el viaje completo por Europa ronda las dos semanas, el pasajero argentino tiende a distribuir su estadía entre distintos destinos, dedicando varios días a cada escala.
Otro cambio aparece en las preferencias de alojamiento. Los hoteles reúnen el 46,4 % de la demanda latinoamericana, mientras que el alquiler turístico representa 17,2 % y otras modalidades alcanzan 36,4 %. Dentro de la hotelería predominan claramente los establecimientos de 3 estrellas, con 37,2 %, y 4 estrellas, con 34,3 %. Los cinco estrellas tienen una incidencia mucho menor en el promedio regional. La Argentina vuelve a diferenciarse: solamente el 38,7 % de las preferencias corresponden a hoteles, mientras que el alquiler turístico alcanza el 21,1 % y otras opciones el 40,2 %. Brasil, en cambio, es el mercado con mayor inclinación hacia hoteles, con 54,2 %.
“Europa cuenta con una ventaja estructural basada en patrimonio, diversidad y profundidad cultural, atributos que conectan naturalmente con la idiosincrasia del viajero latinoamericano”, señaló Carlos Cendra, director de Marketing y Comunicación de Data Appeal. Para él, el desafío para los destinos europeos será estructurar mejor esas experiencias y adaptar producto, experiencia y distribución a las características específicas de cada mercado latinoamericano. Desde el punto de vista de agencias y operadores, los datos también sugieren salir del circuito estándar sin abandonar los destinos que funcionan como grandes puertas de entrada. Incorporar regiones emergentes, sumar gastronomía y patrimonio a los itinerarios y trabajar productos diferenciados para parejas, familias o viajeros recurrentes puede ampliar la propuesta comercial para un pasajero que conoce cada vez más Europa y busca nuevas razones para regresar.