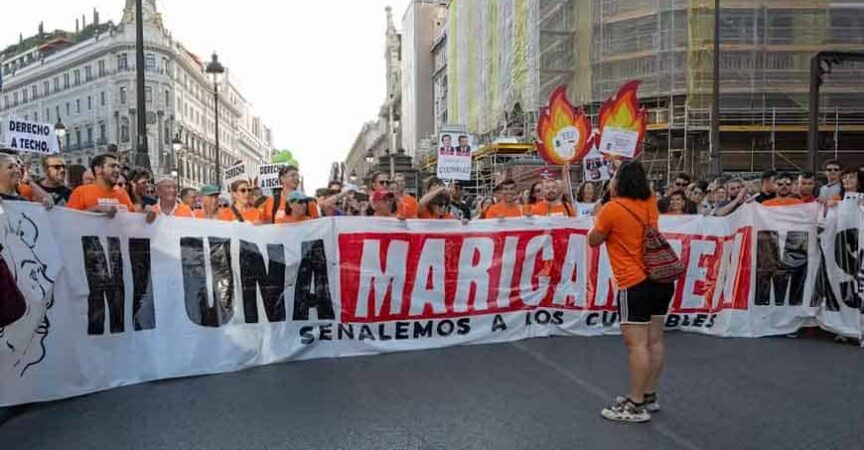
¿Qué está pasando con el “decreto Maricarmen”?
El Real Decreto-ley 26/2026 contemplaba aplicar un IVA del 10 % a determinados alquileres turísticos y habilitar recargos de hasta el 150 % en el IBI. Sin embargo, el Congreso lo derogó el 2 de octubre, por lo que esas modificaciones no entrarán en vigor.
El denominado “decreto Maricarmen”, nombre con el que se conoció públicamente al Real Decreto-ley 26/2026 sobre vivienda y alquileres, incluyó entre sus medidas un tratamiento fiscal para las viviendas destinadas a uso turístico. El texto, publicado en el Boletín Oficial del Estado el 30 de septiembre, preveía cambios tanto en el Impuesto sobre el Valor Añadido (IVA) como en el Impuesto sobre Bienes Inmuebles (IBI). Tuvo una vigencia muy breve y a los pocos días, el Congreso de los Diputados derogó ese decreto. El 2 de octubre la situación volvió a su punto anterior, mediante una resolución publicada ese mismo día en el BOE. Por lo tanto, las modificaciones fiscales previstas para las viviendas turísticas quedaron sin efecto. Pero muchos actores quedaron con dudas e incertidumbre, especialmente en lo que refiere al turismo; especialmente a raíz de las acciones que se iniciaron o llevaron a cabo durante el cortísimo periodo de vigencia del Decreto Maricarmen.
Para el turismo, el principal cambio previsto era la modificación del tratamiento del IVA de los alquileres temporarios. El decreto establecía, con efectos inicialmente previstos desde el 1˚ de diciembre de 2026, que determinados alquileres de apartamentos o viviendas amueblados dejarían de estar exentos. La nueva regla alcanzaba a los alojamientos en los que el propietario prestara servicios propios de la industria hotelera (como restaurante, limpieza o lavado de ropa) y también a aquellos cuya estancia no superara las 30 noches, siempre que se tratara de un inmueble diferente de la vivienda habitual del arrendador.
El punto es que esta modificación nunca llegó a entrar en vigor, ya que su fecha prevista de aplicación era el 1˚ de diciembre y el decreto fue derogado previamente. El propio BOE registra actualmente al Real Decreto-ley 26/2026 como una disposición derogada. La situación vigente, por lo tanto, continúa siendo la que establece actualmente la Agencia Tributaria: el alquiler de un apartamento turístico está exento de IVA cuando el propietario no presta servicios propios de la industria hotelera. En cambio, cuando sí se ofrecen esos servicios, el alojamiento tributa al 10 %.
La segunda medida de impacto para las viviendas turísticas estaba vinculada al IBI. El texto habilitaba a los ayuntamientos de municipios situados en zonas de mercado residencial tensionado a establecer un recargo sobre los inmuebles residenciales destinados a alojamientos turísticos. El recargo podía alcanzar hasta el 50% de la cuota líquida del IBI; hasta el 100 % cuando el titular tuviera dos o más inmuebles residenciales destinados a uso turístico; y hasta el 150 % cuando el titular tuviera cuatro o más inmuebles destinados a ese uso.
¿Qué pasa ahora con las viviendas turísticas? Por el momento, no se aplican los cambios fiscales que contemplaba el Real Decreto-ley 26/2026. La derogación publicada por el BOE dejó sin efecto las modificaciones que el texto había introducido en la legislación tributaria, incluida la reforma del IVA y la habilitación para establecer los nuevos recargos en el IBI. BOE Esto no significa que las viviendas turísticas carezcan de obligaciones fiscales. La Agencia Tributaria mantiene el régimen vigente. Cuando se limita el servicio a la puesta a disposición del inmueble y no se prestan servicios propios de la industria hotelera, el alquiler turístico está exento de IVA. Cuando existe prestación de servicios hoteleros, se aplica el 10 %.
El problema actual se centra en las acciones que ocurrieron durante el brevísimo tiempo de vigencia del decreto. Muchos inquilinos enviaron comunicaciones formales a sus caseros y hubo desahucios parados. Al mismo tiempo se retiraron algunas unidades del mercado de alquiler turístico. ¿Qué pasa con estos casos? Existe un vacío legal porque la derogación no tiene efectos retroactivos destructivos sobre lo ya consolidado. Al mismo tiempo no existen más las obligaciones legales del Decreto Maricarmen y los propietarios están pidiendo reabrir los procesos y rechazar las solicitudes de prórroga. Como la ley no aclara qué pasa con los trámites iniciados pero no culminados, la decisión final quedará en manos de los jueces. Cualquier modificación futura deberá concretarse a través de una nueva iniciativa legislativa. No existe actualmente una obligación general de aplicar el 10 % de IVA a las viviendas de uso turístico en virtud del “decreto Maricarmen”, porque esa norma fue derogada antes de que la reforma prevista para diciembre llegara a entrar en vigor.